Tanio jak w Argentynie, czyli jak powstrzymać błędne koło i nieprzyzwoicie na tym zarobić
19 marca 2024
Argentyna jest przedmiotem badań wielu ekonomistów. To kraj, którego dobrobyt na początku XX w. był porównywalny do Stanów Zjednoczonych (80% PKB per capita w roku 1910) a który na skutek niezliczonych zawirowań wewnętrznych, siłowych zmian władzy i zwyczajnie, populizmu wpadł w spiralę kłopotów gospodarczych, w których tkwi do dzisiaj. PKB per capita Argentyny na rok 2022, spadło ze wspomnianych 80% do obecnych 18%, a jeszcze 15 lat temu przekraczało 30%.
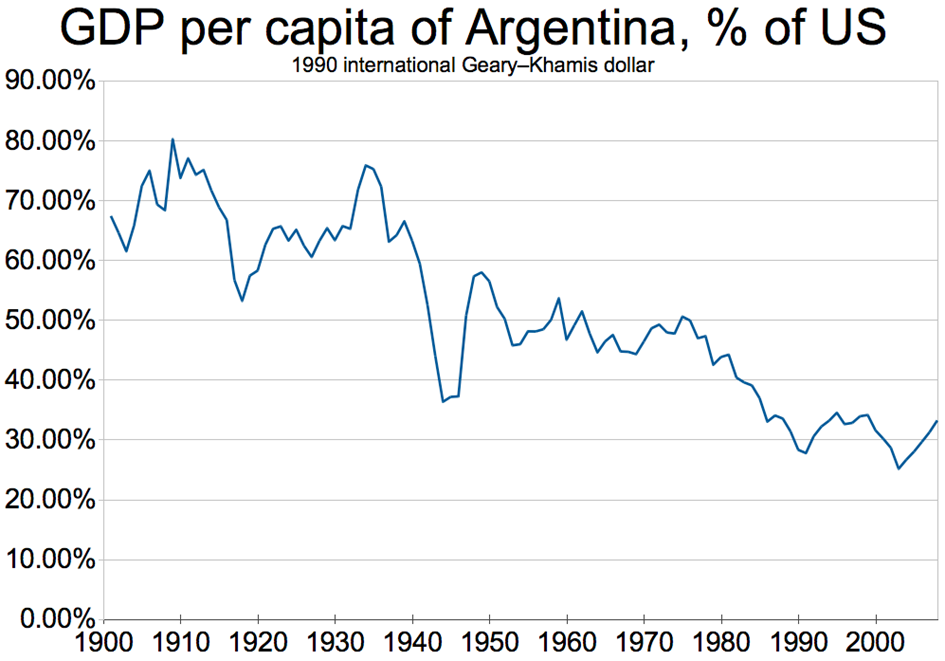
Rys. 1 Relatywny poziom PKB Argentyny per capita względem tego samego wskaźnika dla Stanów Zjednoczonych. Źródło: Wikipedia.
PKB jest oczywiście bardzo niedoskonałym wskaźnikiem, dlatego też dla zobrazowania sytuacji użyjmy danych odnośnie ubóstwa, wskaźnika Giniego oraz indeksu Human Development Index (HDI), wg MFW:
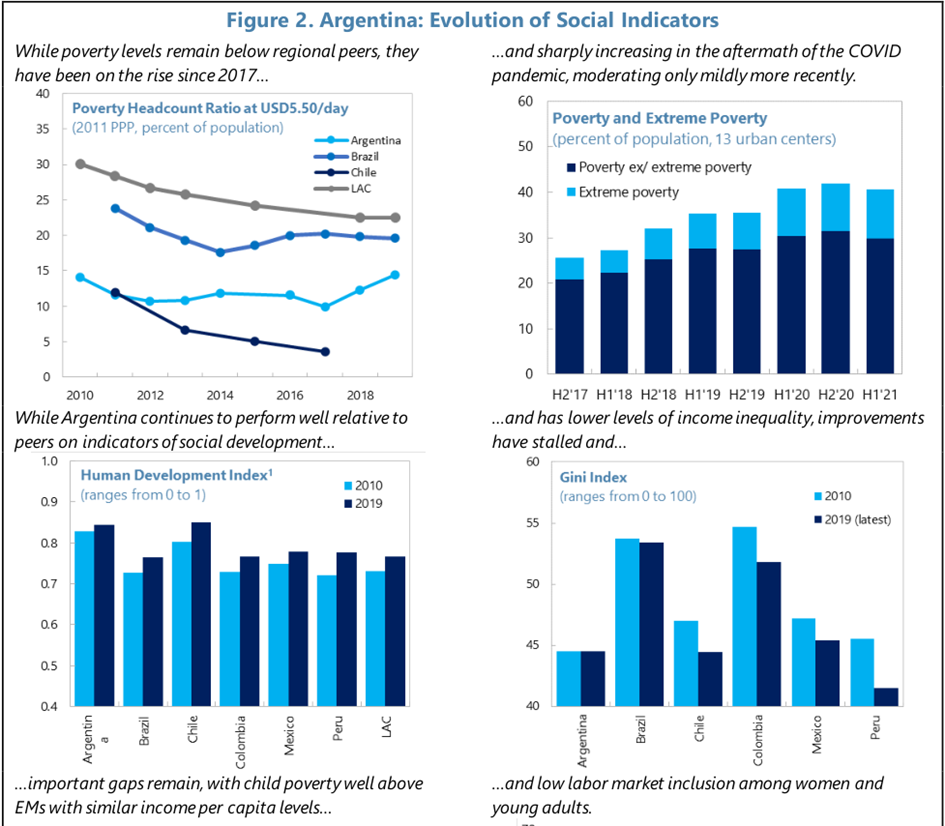
Rys 2. Wyciąg z raportu MFW (marzec 2022) dotyczącego sytuacji w Argentynie.
Na powyższych wykresach widzimy sytuacje społeczeństwa Argentyny na tle innych krajów tego niezbyt zamożnego regionu. Na wykresie w lewym górnym rogu znaczącą poprawę sytuacji materialnej w Chile i pogorszenie się sytuacji w Argentynie na tle dwóch największych krajów jak i koszyka krajów Ameryki Łacińskiej (LAC). Widzimy też, iż w 2021 roku (prawy górny wykres) niemal 40% Argentyńczyków żyło w ubóstwie lub w skrajnym ubóstwie – dziś jest mowa nawet o 60%.
Indeks Human Development Index (lewy dolny róg) to składowa długości życia, jakości edukacji i dochodu narodowego brutto per capita. Jest to indeks używany przez ONZ to oceny ogólnej sytuacji w danym kraju; ocena Argentyny jest tu bardzo dobra, odczyt 0,85 jest porównywalny z oceną Polski równą 0,88. Dla Szwajcarii (rekordzisty) jest to 0,97, dla Stanów Zjednoczonych 0,93. Tak wysoki wynik Argentyny wynika z długiej oczekiwanej jakości życia (76 lat vs Polska 77 lat vs Szwajcaria 84) i wyjątkowo długich 19 lat edukacji w Argentynie (Polska 16, Szwajcaria niecałe 17, Świat 13), a pomimo kryzysu gospodarczego.
Bardzo ciekawy pogląd na jakość życia daje wskaźnik Giniego. Odczyt równy zero oznacza utopię z idealnie podzielonymi dochodami. Odczyt równy jeden oznacza, iż państwo jest prywatną własnością jednego człowieka. Ogólnie rzecz biorąc, im niższy odczyt, tym wyższy poziom życia w kraju, a w szczególności wyższe bezpieczeństwo. Można dyskutować, czy lepszy jest wyższy dochód czy niższy Gini, i w jakim zakresie, natomiast dla zwykłego bezpiecznego poruszania się po ulicach niższy wskaźnik Gini to zawsze lepiej; wysokie odczyty to spora ludzi nie mających nic do stracenia, i prawdopodobnie nie mających co jeść (jak przykładowo w RPA, gdzie zamożniejsi obywatele często żyją w gettach i boją się korzystać z pieniędzy). Na wykresie MFW widać, iż w ubiegłej dekadzie sytuacja krajów w regionie poprawiła się, w tym dla Peru z sytuacji relatywnie gorszej na znacząco lepszą, a dla Argentyny sytuacja nie zmieniła się.
Dodajmy jeszcze, iż od końca 2022 roku kurs argentyńskiego peso do dolara wzrósł ze 178 do 850 peso, czyli płacimy niemal 5 krotnie więcej za dolara w ciągu 15 miesięcy. Życie przeciętnego Argentyńczyka to nie sielanka.
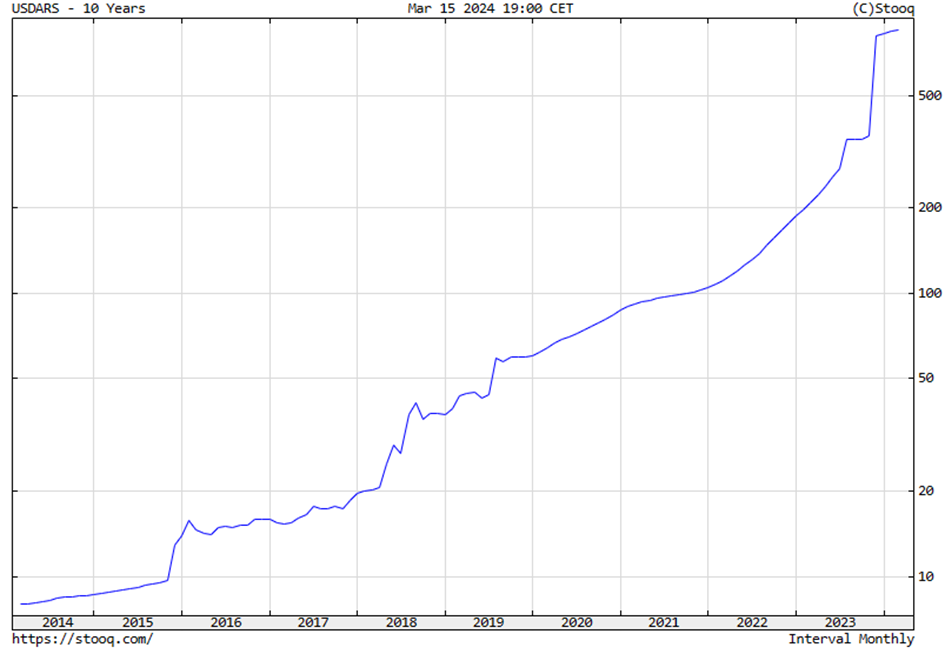
Rys 3. Kurs walutowy argentyńskiego peso względem dolara na przestrzeni 10 lat. Źródło: stooq.com
O historii, w tym gospodarczej Argentyny powstała niezwykła ilośc opracowań i pozwolicie, że dzisiaj aż tak szerokiego tematu nie udźwignę. A jest o czym pisać – od dnia niepodległości (1816) kraj przynajmniej 9 lat nie spłacił w terminie swoich zobowiązań a od przystąpienia do Międzynarodowego Funduszu Walutowego w 1956 roku, korzystał z pomocy funduszu aż 22 razy.
Dzisiaj napisze wyłącznie o ostatnich miesiącach i o człowieku, który jest tam na językach wszystkich.
Javier Milei. Prezydent Argentyny od 10 grudnia 2023, który w ciągu 3 miesięcy zrobił więcej, niż wielu polityków w całej swojej karierze.
Javier Milei, rocznik 1970, rewolucjonista. Ze wszystkich łatek, które mu przylepiają ta wydaje mi się najbardziej właściwa. Człowiek silnego charakteru i jeszcze bardziej zdecydowanych poglądów. Dziś skupię się na tych ekonomicznych (o pozostałych obie strony naszej sceny politycznej mogłyby długo debatować, w końcu specjalizują w gadaniu o tym, co kto powinien, a nie na rozwoju kraju – ale to chyba nie o tym dzisiaj).
Najpierw jednak rozprawię się z bardzo dla niego niesprawiedliwym porównaniem do byłego, i być może kolejnego prezydenta Stanów – Donalda Trumpa. Milei i ów amerykański troglodyta owszem znajdują wspólny język, Argentyńczyk najwyraźniej ceni sobie Trumpa, przy czym ten drugi prawdopodobnie myśli, że Buenos Aires to miasteczko na Florydzie. Czas na tabelkę:
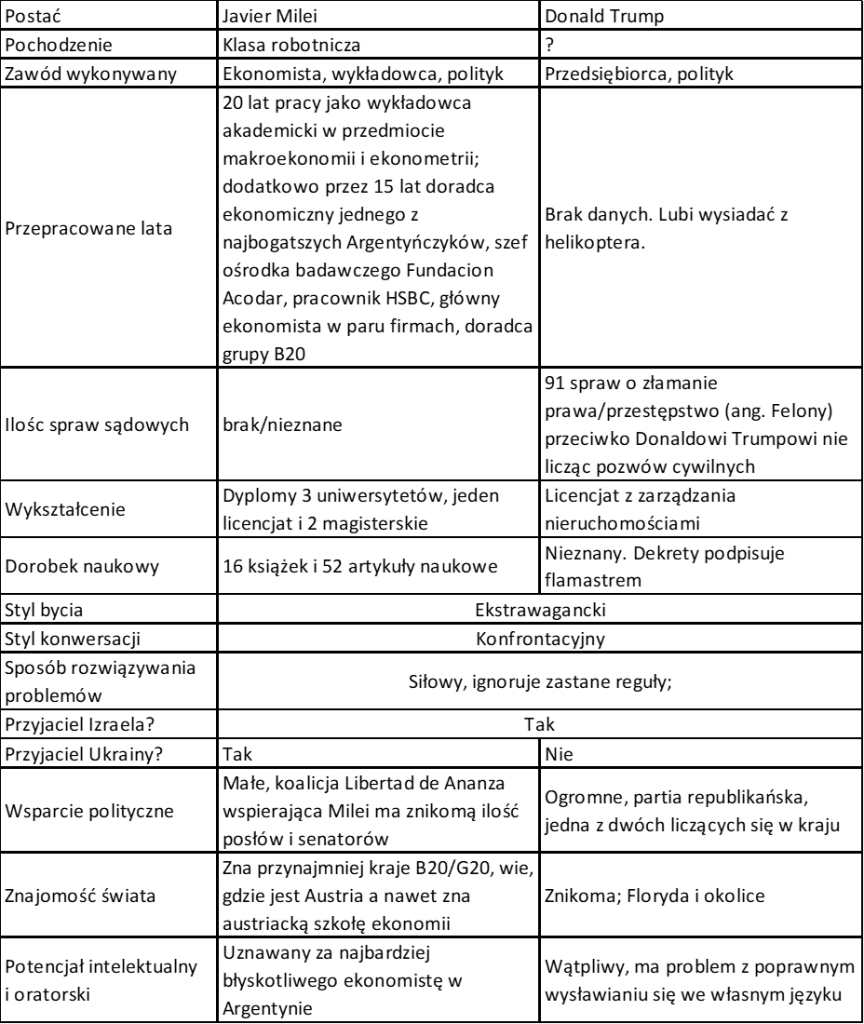
Tab 1. Porównanie cech Milei i Trumpa – subiektywne
Uważny obserwator dostrzeże, iż to co czyni tych dwóch polityków podobnymi w odbiorze, to głównie chęć do wywracania stolika i obalania zastanych reguł oraz konfrontacyjny styl bycia. Różnią się za to w niesamowicie wielu „szczegółach”, w szczególności – wykształceniem, doświadczeniem, znajomością świata czy też co istotne, potencjałem intelektualnym.
Po objęciu władzy 10 grudnia, Milei już 20 grudnia opublikował dekret prezydencki nr 70/2023, w którym zawarł obszerny pakiet rewolucyjnych reform, od deregulacji gospodarki przez usprawnienia administracyjne do zniesienia ochrony konsumenta. Dokument ma 90 stron, w którym wprowadził za 366 zmian w prawie (tyle artykułów ma merytoryczna część dekretu), w tym często anulując daną ustawę za pomocą jednego zdania. W uzasadnieniu do dekretu czytamy, iż Argentyna znalazła się na krawędzi przepaści, a jej problemy gospodarcze są zagrożeniem dla istnienia państwa. Deficyt budżetowy i handlowy wynoszą łącznie 17% PKB, przy czym nieodpowiedzialne działania banku centralnego (dodruk pieniądza dla finansowania działalności rządu) odpowiadają za 10 z 17% (pamiętajmy, że Milei w kampanii zapowiadał likwidację banku centralnego). Wg dekretu, 20 mln Argentyńczyków żyje w biedzie, a 6 mln dzieci jest niedożywionych. W rezultacie dekret ma na celu daleko idącą deregulacje w zakresie ochrony pracownika, ochrony konsumenta, regulacji finansowych i regulacji branżowych, a także zmniejszenie roli państwa w gospodarce.
W tym miejscu Czytelnikowi należy się wyjaśnienie. Argentyna jest republiką federalną o systemie prezydenckim, gdzie prezydent jest prawo do powołania swojego Szefa Gabinetu Ministrów (premiera). Jednocześnie argentyńska Konsytucja gwarantuje prezydentowi stanowienie prawa także poza standardową ścieżką legislacyjną, poprzez dekrety. Takie prawo przysługuje władzy wykonawczej, reprezentowanej przez Prezydenta, wyłącznie w przypadku gdy „wyjątkowe okoliczności uniemożliwiają zastosowanie zwykłych procedur przewidzianych w niniejszej Konstytucji dla uchwalania ustaw i gdy nie dotyczą one przepisów regulujących kwestie karne, podatkowe, wyborcze lub dotyczące partii politycznych, może ona wydawać dekrety ze względu na konieczność i pilność” (art. 99 Konstytucji).
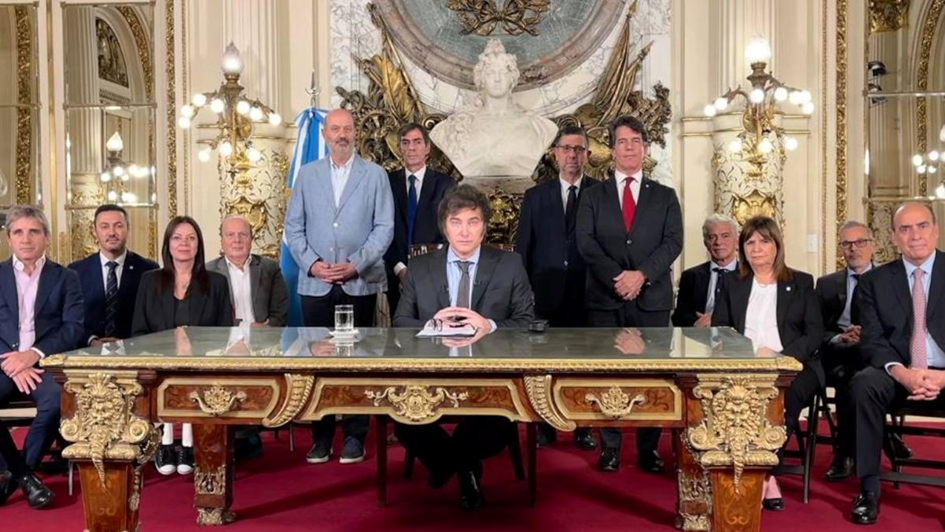
Rys. Milei i jego gabinet. Źródło: materiały prasowe Kancelarii Prezydenta Argentyny
Javier Milei w orędziu 20 grudnia ub. r. przedstawił 30 reform, które uważa za kluczowe
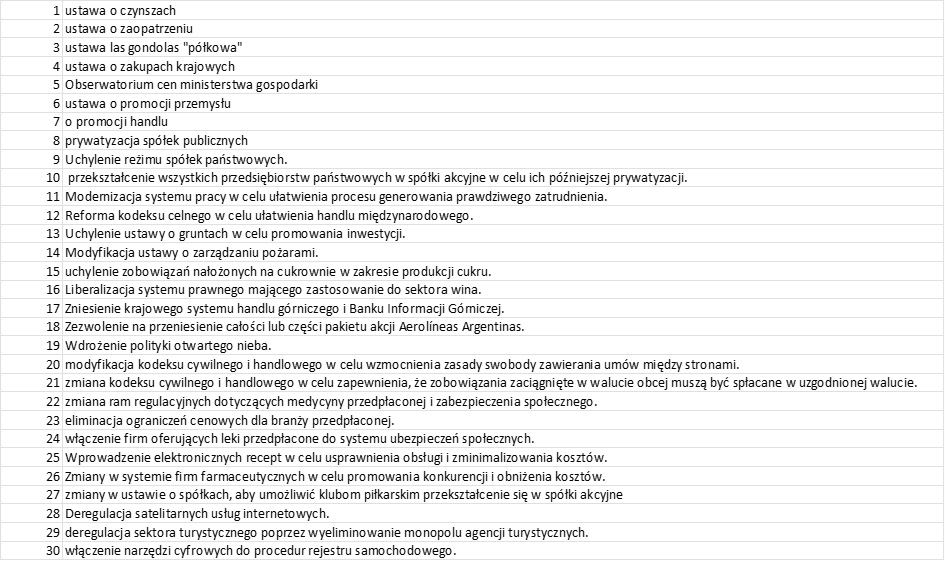
Tab Lista kluczowych reform Milei wg samego autora
Lista reform obejmuje rzeczy małe i wielkie, zakłada pełną deregulacje gospodarki, koniec kontroli (zasadności podwyżek) cen, koniec kontroli rynku wynajmu, koniec ograniczeń dotyczących oprocentowania kart kredytowych, koniec kontroli państwa nad transakcjami zawieranymi między konsumentami a przedsiębiorcami. Jednocześnie koniec ochrony pracowników, co ciekawe koniec kar dla pracodawców za zatrudnianie na czarno (być może dlatego, iż jest to tak powszechne, że przepisy i tak były martwe). Dekret to także ułatwienia dla biznesu w postaci zniesienia monopolów i systemu nakazowego stosowanego wobec przedsiębiorstw (np. minimalna wielkość produkcji ) a także usprawnień administracyjnych (np. przy rejestracji samochodów czy e-recept). Reformy to także przygotowanie wszystkich spółek państwowych do prywatyzacji. W wywiadzie dla Wall Street Journal Milei, na pytanie, jak szybko przedstawi plan prywatyzacji odpowiedział – tak szybko jak tylko mogę, sprzedam, co tylko mogę.
Milei za kluczowe w orędziu nie uznał ograniczenia w prawach do protestu/manifestacji, które znacząco może mu ułatwić stłamszenie protestów społecznych, które muszą się pojawić. Protesty jednak nie tyle są wywoływane zmianami prawa, co drastycznym zacieśnieniem monetarnym, Milei już w pierwszym pełnym miesiącu (!) rządów, w styczniu br. osiągnął nadwyżkę budżetową. Z daleka może to nie wydawać się wyjątkowym osiągnięciem – w końcu wydatki rządowe kumulują się pod koniec roku – w warunkach argentyńskich jednak oznacza to pierwsza miesięczną nadwyżkę budżetową od 12 lat. Celem Milei jest zrównoważenie budżetu w skali całego roku. Owo równoważenie odbywa się nie inaczej jak poprzez drastyczne cięcia wydatków rządowych – a przy hiperinflacji sam brak indeksowania do inflacji już jest cięciem. Cięcia budżetowe, poza nadwyżką w styczniu zaskutkowały także masowymi protestami, oraz – co bardzo pozytywne pierwszym obniżeniem tempa wzrostu cen.
Inflacja przekracza 200% rocznie, wg INDEC, odpowiednika naszego GUS-u, inflacja konsumencka w lutym wyniosła 276% rdr. Ta skala jest trudna do wyobrażenia, ale może część Czytelników pamięta czasy, gdy i u nas cena chleba zmieniała się codziennie.
W każdym razie, pierwszym widocznym sukcesem i bezpośrednim rezultatem cięcia wydatków i zaprzestania indeksowania do inflacji części z nich (co jest samonakręcającym się mechanizmem dla inflacji i były praktykowane przez lata…) zaskutkowało obniżeniem miesięcznej inflacji w lutym do 13,2% (wzrost względem stycznia). Poprzednie odczyty miesięcznej inflacji to 20,6 i 25,5% odpowiednio dla stycznia oraz grudnia. Stąd jeszcze nadal bardzo daleko do „normalnych poziomów” inflacji – jednocyfrowa roczna inflacja wymaga miesięcznych zmian mniejszych od 0,8%.
Skoro plan jest taki dobry, przywódca tak wspaniały, a jednocześnie sytuacja jest tak zła, że ciężko ją jeszcze bardziej zepsuć, co mogłoby stanąć na przeszkodzie dla świetlanej przeszłości? Czy Argentyńczcy są tak krótkowzroczni, że nie chcą udźwignąć 2 lat wyrzeczeń, zapowiadanych przez Milei? Czy nie ma tak decydendów rozumiejących wizję Prezydenta?
Na przeszkodzie stoją nie tylko lewicowe poglądy, bieda (a co za tym idzie brak skłonności do dalszych wyrzeczeń), brak odpowiedniej perspektywy. Przede wszystkim kraj jest pogrążony na skutek złego zarządzania – zarządzania przez pryzmat interesów grup społecznych i gospodarczych, przez brak dbałości o własny kraj czy tez wręcz jego okradanie.
W styczniu reformy rynku pracy zostały zablokowane przez orzeczenia sądów. Pozostałe reformy dwukrotnie zostały zablokowane w Kongresie. Trwa (polityczny) spór o interpretacje zapisów Konstytucji, czyli o to, czy Milei może wydawać dekrety przewidziane dla sytuacji wyjątkowych, które miały być wydawane, gdy zwykła droga legislacyjna jest niemożliwa. Od skuteczności tych przepychanek zależy, czy Argentyna wyjdzie na prostą i odzyska należny sobie status, czy wróci do blasku czy nadal będzie rozkradana przez co bardziej „przedsiębiorczych” obywateli. Międzynarodowy Fundusz Walutowy już w grudniu pozytywnie wypowiedział się o planach reform, teraz w dodatku widzi pierwsze pozytywne skutki (budżet, inflacja). Ekonomiści mogą latami dyskutować jaki jest idealny model państwa, czy powinno odgrywać rolę minimalną czy też regulować jak najwięcej obszarów życia. W sytuacji, w której jest Argentyna nie ma jednak wątpliwości, że działać trzeba szybko i radykalnie i to Milei jest człowiekiem, który wbrew niemal całej elicie rządowej, a za przyzwoleniem i wsparciem społeczeństwa, podjął się właśnie w tej sposób zrealizować swoje zadanie.
PS Indeks giełdy w Buenos Aires wzrósł od końca lutego 23 do końca lutego 24 licząc w peso czterokrotnie, z 250k punktów do 1,01 mln. Indeks wyrażony w dolarach spadł rdr o 4%. Giełda jest przechowywalnią środków Argentyńczyków (co jest typowe dla hiperinflacji). Co się stanie z wycenami spółek po liberalizacji gospodarki, gdy pojawią się inwestycje zagranicznej, jednym słowem, gdy pojawią się szanse rozwoju biznesu?
5 letnia korelacja rynku argentyńskiego z amerykańskim wynosi 64%
(dolarowe stopy zwrotu dla instrumentów SPY i ARGT, opartych odpowiednio o indeksy S&P 500 oraz MSCI Argentina, oba instrumenty są płynne i notowane na największych giełdach).
Inwestując środki na rynkach zagranicznych należy wziąć pod uwagę ryzyko walutowe. Osobiście nie jestem fanem walut. Na rynku są rozwiązania, które pozwalają unikać tego ryzyka.
Źródła: Bank Światowy, Międzynarodowy Fundusz Walutowy, Wikipedia, El Pais, ONZ, Konstytucja Argentyny, dekrety prezydenta Argentyny, Wall Street Journal, Buenos Aires Herald, Barron’s, PAP, Mercopress, Buenos Aires Times, Deutsche Welle, Infobae
Fascynujące rynki zapomniane
12 marca 2024
Dlaczego rynki frontier markets są fascynujące? Kraje określane mianem frontier markets (FM) to kraje, które pretendują do bycia krajami rozwijającymi się (ang. Emerging markets, EM, takimi jak Polska), ale jeszcze mają braki w zakresie bazy kapitałowej, jakości instytucji, zamożności, ich rynki kapitałowe cechują się też niską płynnością, jeśli w ogóle istnieją.
Kraje, nazywane wcześniej w większości krajami Trzeciego Świata mają nam wiele do zaoferowania. Powiecie, że większej bzdury pewnie dawno nie słyszeliście, w końcu te kraje mają wyjątkowo kiepską reputację – przyjrzyjmy się jednak faktom.
Rynki zapomniane zachwycają w szczególności w zakresie potencjału wzrostu; w większości, bo FM to te lepiej sytuowane kraje, w odróżnieniu od grupy państw upadłych i najmniej rozwiniętych (ang. least developed countries, LDC), które raczej są miejscem docelowym dla pomocy humanitarnej niż inwestycji. Kraje FM są natomiast miejscami o zwiększonej dynamice wzrostu, krajami które doganiają grupę bogatszych państw. Na marginesie warto zauważyć, że określenie „kraje trzeciego świata” powstało na konferencji z 1955 roku w Indonezji a sama Indonezja od tego czasu przeobraziła się w azjatyckiego tygrysa i zalicza się obecnie do krajów rozwijających się, z nadal imponującą dynamiką przyrostu gospodarczego (+5,4% w 2023 r.). Określenie „kraje trzeciego świata” miało także wymowę polityczną – były to kraje, które nie chciały brać aktywnego udziału w zimnej wojnie pomiędzy Związkiem Radzieckim i Stanami Zjednoczonymi. Dziś owe bieguny także się zmieniły, jesteśmy świadkami rywalizacji Stanów Zjednoczonych z rosnącymi w siłę Chinami, z wieloma mniejszymi lokalnymi mocarstwami, a gospodarcza rola Rosji jest dziś marginalna. Rosja jest doskonałym przykładem kraju, który dąży do degradacji z ligi krajów rozwijających się w stronę FM czy nawet LDC.
Rynki zapomniane a giełda
Wracając do naszych FM – są to kraje o bardzo różnym poziomie rozwoju rynku finansowego, niektóre z nich mają swój rynek kapitałowy, i w szczególności to one będą przedmiotem opisu tutaj. Oprócz tego, spółki, które czerpią przychody z rynków FM mogą być przedmiotem handlu na giełdach w krajach trzecich, w szczególności nadal dla wielu spółek prestiżowym jest obecność na giełdach amerykańskich, w Londynie czy na innym rynku europejskim. Największe pole do popisu ma rynek inwestycji prywatnych, przy czym rynek publiczny ma tu swoje zalety, o których dalej.
Ogólna charakterystyka FM
MFW wyróżnia 155 krajów, których nie uważa za rozwinięte. W tym gronie mamy kraje rozwijające się, jak Polska czy Brazylia oraz kraje FM i LDC. Granice między tymi trzema kryteriami są płynne, ogólnie kraje FM to kraje ze słabą jakością instytucji, ale jednak takie, gdzie owe instytucje odgrywają swoją rolę, z obniżoną płynnością ale takie, które ową płynność mają, z mniej rozwiniętym, ale jednak obecnym, rynkiem finansowym. Kraje FM to najbardziej liczące się spośród biedniejszych krajów, to kraje, które liczą się w wyścigu o dołączenie do lepszego świata.
Spośród krajów, które dążą do zdegradowania z poziomu kraju rozwijającego się do FM zaliczyłbym RPA, do niedawne będące największą gospodarką na kontynencie a obecnie dotknięte paraliżem infrastrukturalnym oraz rakiem zarządzania, wynikającym z odwróconej formy apartheidu, odsunięcia białych menedżerów a jednocześnie z braku odpowiedniej ilości fachowców spełniających kryteria partii rządzącej. Do krajów rozwijających się szczególnie trudno było dziś zaliczyć Rosję, do niedawna jeden z najistotniejszych EM oraz trzon BRICS. Rosja, która przestawiając gospodarkę na tryb wojenny i odcinając się od połowy świata ma dziś co najwyżej szanse na agonię gospodarczą a nie na przyciągnięcie kapitału. Na marginesie, nawet przed wojnami z Ukrainą dyskusyjne było umieszczanie Rosji wśród krajów EM ze względu na monokulturowość gospodarki oraz nieprzewidywalność władzy, która przeszkadzała nawet największym koncernom paliwowym. Z grona krajów FM wypadła z kolei, „dzięki” drugiej fazie wojny Ukraina, która pomimo wielkich potrzeb, a co za tym idzie możliwości dla biznesu w branżach od budownictwa infrastrukturalnego do konsumpcji prywatnej znajduje się w tak niestabilnym położeniu, że ciężko tu o entuzjazm. Pomimo tego, najznamienitsi spośród polskich biznesmenów, z Rafałem Brzoską na czele, utworzyli fundusz mający na celu dokonanie inwestycji u naszego sąsiada, jeszcze za czasów wojny. Pozytywnie z kolei wyróżnia się choćby Gujana, której gospodarka, dzięki odkryciu ogromnych złóż ropy, dramatycznie szybko rośnie, tyle, że z bardzo niskich poziomów, i może już być zaliczana do grona FM; do grona, w którym znajduje się Polska wciąż jej daleko. Bardzo ciekawym krajem, obecnie z kręgu FM, lecz pretendujący do grona krajów bogatszych, jest Argentyna. Ciekawym, ze względu na jej dramatyczne położenie jak i nową, nietuzinkową administrację rządu prezydenta Javiera Milei, która może zarówno przyspieszyć upadek kraju (choćby protestami społecznymi) jak i zatrzymać jego upadek (dzięki szokowym reformom gospodarczym).
Co sprawia, że status kraju się zmienia?
Z najważniejszych czynników wpływających na tempo rozwoju, czy też zapaści krajów, wymieniłbym:
- Stabilność władzy i przewidywalność sposobu jej przekazywania, pokojowy sposób przekazywania władzy; co oznacza, że ustrój demokratyczny nie jest niezbędny dla prowadzenia interesów w danym kraju a w wersji rozchwianej może być wręcz przeszkodą
- Poszanowanie prawa własności i stabilność instytucji państwa – to co nam wydaje się oczywistością może nie istnieć w innych zakątkach świata, choćby prawo własności ziemi może wyglądać zupełnie inaczej a sposób uzyskania pozwolenia/akceptacji danej społeczności dla naszego biznesu być zaskakujący i u nas nie do pomyślenia
- Rozwarstwienie społeczne, a co za nim idzie poziom oszczędności, inwestycji i konsumpcji; największe rozwarstwienie często jest spotykane w krajach o najmniej przejrzystych mechanizmach funkcjonowania, kraje te nie mają konsumpcji wewnętrznej jako silnika rozwoju a koszt prowadzenia biznesu jest relatywnie wyższy
- Obecność instytucji finansowych takich jak MFW czy BŚ – paradoksalnie kryzysy bywają dla najbiedniejszych krajów oczyszczające a wsparcie ww. instytucji wymaga wdrożenia odpowiednich zmian i reform, które w innych okolicznościach nie byłyby społecznie akceptowalne lub w inny sposób dla władzy niewygodne.
- Odkrycie złóż surowców – może mieć przełomowe znaczenie dla rozwoju kraju, o ile skutek majątkowy nie zostanie w całości zawłaszczony przez wąskie elity, czy też mówiąc potocznie rozkradziony
- Przystąpienie do unii politycznej, gospodarczej, handlowej, a także podpisanie znaczących umów handlowych i innych dotyczących współpracy międzynarodowej itd.
- Zmiana sytuacji majątkowej diaspory utrzymującej krewnych w kraju
Co różni kraje FM?
Kraje FM są położone na 5 kontynentach, a co za tym idzie różnią się klimatem, ekosystemami, ukształtowaniem terenu. Wg największych firm klasyfikujących rynki i publikujących indeksy giełdowe, a co za tym idącym mających wpływ na postrzeganie rynków przez inwestorów, do grona krajów FM posiadających ekspozycję na rynek kapitałowy, zaliczanych jest 35 (wg S&P Global) lub 29 krajów (wg MSCI)
W tej grupie mamy w większości państwa z niewielką populacją, z medianą grupy równą 11 mln, ze znaczącymi wyjątkami dla Pakistanu i Bangladeszu, odpowiednio 227 oraz 169 mln, oraz Nigerii, jeśli by ją tu zaliczyć jak chce MSCI, choć w większości ujęć to rynek EM (217 mln). Jeśli uznać równowagę budżetową, inflację i bezrobocie za miarę jakości zarządzania państwem, to mamy tutaj:
– 12 krajów, które mają problem z inflacją, z Argentyną jako „liderem” na poziomie ponad 70% rocznie i Ghaną z inflacją roczną ponad 30%,
– 8 krajów, które inflację konsumencką mają na poziomie poniżej 4%
– 8 krajów, które mają problem z bezrobociem, w tym dla 2 krajów MFW nie podaje danych, a jednocześnie 6 krajów o bardzo niskiej stopie bezrobocia; w dalszej części poruszę kwestię jakości danych oraz
– 9 krajów z równowaga lub nadwyżką budżetową (Oman i Cypr), ale tez 20 krajów z brakiem dyscypliny budżetowej, z 4 rekordzistami z ponad 10pp deficytu budżetowego
Oceniając pod tym kątem, co jest podejściem uproszczonym i może wielu się nie spodobać, mamy w rezultacie 10 krajów zarządzanych w miarę dobrze ale też 26 krajów zarządzanych źle i 2 fatalnie (Maroko, Tunezja).
Pod względem dochodowym są to kraje tak zróżnicowane, jak kraje z dochodem per capita poniżej $1000, czyli Burkina Faso, Gwinea Bissau, Mali, Niger, Togo, oraz skrajnie zamożne, jak Islandia (ponad $70k), z medianą na poziomie $5500 (dla porównania, dla Polski jest to $18300). Licząc wg parytetu siły nabywczej również są to w większości kraje ubogie, z medianą grupy równą 13k (Polska 44k).
Najszybciej rozwijające się kraje na świecie
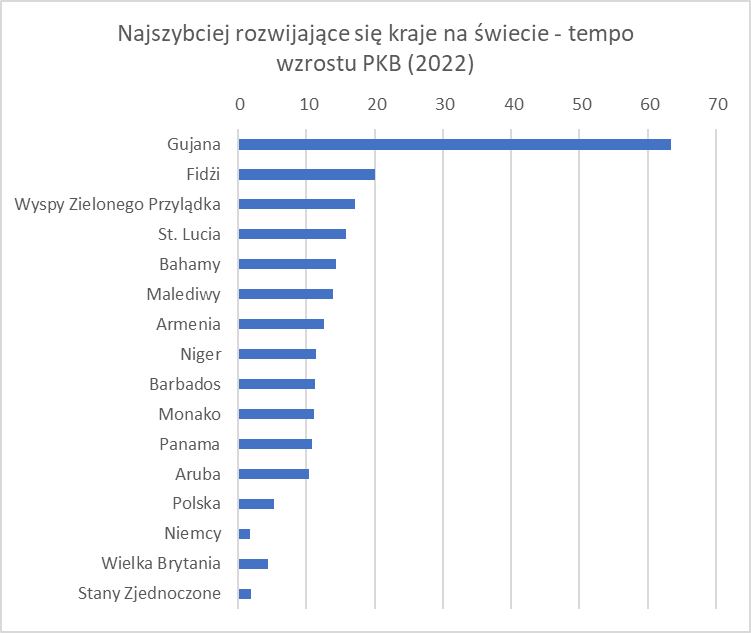
Pośród najszybciej rozwijających się krajów próżno szukać największych gospodarek krajów rozwiniętych. Najlepsza 12 zestawienia odnotowała tempo wzrostu powyżej 10% rocznie, średnio niemal 18% rocznie. Na tym tle 5% tempo przyrostu PKB Polski czy brytyjskie +4 wyglądają blado. Jeszcze bladziej wyglądają na tym tle Unia Europejska.
Co najważniejsze, wszystkie z 12 krajów należą do grona FM. 10% średniorocznie wystarczy, by w 7 lat podwoić wielkość gospodarki. Czy to możliwe? O tym wkrótce się przekonamy.
Niska korelacja
Drugim powodem do inwestowania na rynkach zapomnianych, oprócz niesamowitego tempa wzrostu tych krajów, jest znikoma korelacja z rynkami rozwiniętymi. Podczas gdy zachowanie się indeksów giełdowych rynki rozwijających się, takich jak WIG20 w Polsce, jest mocno skorelowane z rynkami zachodnimi, ten związek jest dużo słabszy dla FM.
WG FTSE Russell, firmy zajmującej się przygotowaniem i publikacją najważniejszych indeksów giełdowych na świecie, korelacja krajów rozwijających się (EM) z rozwiniętymi (DM), zależnie od okresu, wynosi od 77 do 88% podczas gdy dla FM są to liczby od 42 do 56%. Korelacje można liczyć w różnych okresach i dla różnych indeksów, jednak wnioski pozostają te same – inwestycje we FM podlegają mniejszemu uzależnieniu od wydarzeń na głównych rynkach, od polityki monetarnej Fedu czy EBC, od cykli gospodarczych i manii rynków rozwiniętych. Brak korelacji to marzenie inwestorów, święty Graal świata inwestycji – w praktyce oznacza to, że pęknięcie bańki np. w temacie AI na rynku Nasdaq niekoniecznie spowoduje straty na rynkach FM. Ten brak korelacji jest dużo skuteczniejszy niż tradycyjny miks obligacji z akcjami, w czasach, gdy korelacja tych dwóch klas aktywów, ze względu na mocną zależność zarówno długu jak i akcji od polityki monetarnej, znacząco się zwiększyła.
Podsumowując, rynki zapomniane są fascynujące gdyż:
– nie są popularne, i nie będziesz musiał o nich rozmawiać z kierowcą ubera
– mają niesamowitą dynamikę wzrostu
– są blisko prawdziwego Graala, czyli braku korelacji ze światem zachodnim.
W następnych wpisach będę przybliżał tematy konkretnych krajów lub, nieco bardziej zdawkowo, opisywał bieżące wydarzenia w tych krajach. Zapraszam 😊
Korelacja, czyli święty Graal świata inwestycji
5 marca 2024
Przeciętny Polak inwestycje kojarzy z nerwami, strachem i stratami. I ma całkowitą rację! Świat inwestycji jest niezwykle złożony, a praca inwestora jest najtrudniejszą jaką znam – wymaga zarówno mnóstwa wiedzy merytorycznej, niezwykłego wręcz zaangażowania oraz… wyjątkowych umiejętności czytania ludzi – inteligencji emocjonalnej na poziomie grupy/tłumu.
Niezrozumienie świata inwestycji w szczególności objawia się pytaniami „a po ile będzie Wig/dolar/złoto na koniec roku” i szukaniem takich odpowiedzi, jakby ludzie, którzy tę „wiedzę” publikują, byli wyroczniami w tym temacie.
Uwierzcie mi, nie są.
Prognozy są zazwyczaj oparte na dwóch schematach, niezależnie od tego czy są oparte na wyrafinowanych modelach ekonometrycznych czy są zwykłym zgadywaniem, w większości są ograniczone efektem zakotwiczenia, dotyczącym nas, ludzi, niemal w każdej sytuacji. Na czym polega zakotwiczenie? Nasze prognozy są zwykłym ekstrapolowaniem dzisiejszych trendów, przedłużeniem dnia dzisiejszego. Tymczasem gdy naprawdę dzieje się coś poważnego, nagle okazuje się, że większości prognostyków zabrakło wyobraźni. Na drugim biegunie są analizy jak najbardziej oderwane od rzeczywistości – specjalizuje się w tym jedna ze skandynawskich instytucji, od razu zaznaczając, że są obarczone małym prawdopodobieństwem – co im szkodzi – jeśli się uda, będą wielką medialną gwiazdą, a jeśli nie? Przecież mówili, że nie.
Czy zatem znamy przyszłe zdarzenia lub potrafimy przewidzieć kierunek zdarzeń? Nie. Czy to przeszkadza w inwestycjach? Absolutnie nie! Powiem więcej, inwestowanie ani jakiekolwiek sensowne działanie z pieniędzmi nie ma nic wspólnego ze szklaną kulą. Kluczem, jak w wielu dziedzinach, jest planowanie, a myślenie scenariuszowe ma dużo większy sens niż obstawianie jednego konia (jak na wyścigach; stąd pewnie skojarzenie u wielu inwestycji z hazardem).
Bardzo pomocne w inwestycjach, w sprawieniu, żeby to pieniądze pracowały dla nas a nie tylko my dla pieniędzy, jest zrozumienie kiedy i dlaczego możemy zarobić. Niby banał, ale jakoś od tego czynnika zależy, czy stracicie wszystko w pół roku czy zostaniecie zawodowym inwestorem. Pół roku zazwyczaj wystarczy, aby się o tym przekonać. Jednym z najistotniejszych konceptów w inwestycjach jest portfel, a w szczególności korelacje i klasy aktywów.
Korelacja to statystyczna miara pokazująca w jakim stopniu zachowanie np. cen akcji A naśladowało zachowanie surowca Y. Generalnie im niższa korelacja, tym lepiej, brak korelacji to święty Graal świata inwestycji. Ujemna korelacja oznacza przeciwstawne ruchy cen. Pamiętajmy, że licząc korelacje liczymy ją na cenach historycznych, nie znając przyszłości. Korelacje zmieniają się w czasie, inne są podczas hossy, inne podczas bessy, a jeszcze inne podczas zacieśniania polityki monetarnej.
Klasa aktywów to grupa instrumentów bądź towarów o podobnej charakterystyce i podobnym zachowaniu (cenowym) na rynku. Przykładem klasy aktywów są surowce rolne, akcje polskie, obligacje argentyńskie czy też waluty. Klasami inwestycji są też inwestycje alternatywne, jak wino, whisky, czy nieruchomości. Klasy aktywów można „kroić” na wybranym poziomie agregacji czyli np. akcje wigu 20, akcje polskie, akcje europejskie, akcje rynków rozwijających się.
Nie bez znaczenia dla naszych inwestycji jest także stopień profesjonalizacji i pokrycia rynku. Najtrudniejszymi z rynków są rynek walutowy i rynek dłużny. Rynek walutowy przy tym jest bardzo łatwo dostępny, wydaje się iż nie wymaga szczególnej wiedzy, tymczasem jest to rynek w sferze zainteresowań właściwie całej ludzkości – niemal każdego dotyczy kurs walutowy, zarówno uczestników rynku finansowego, rządy, przedsiębiorców jak i zwykłego zjadacza chleba. I aby zarabiać na tym rynku, wystarczy zwyczajnie być lepszym od większości jego uczestników – lepiej wykształconym, z lepszym planem, lepiej przygotowanym – od zaledwie tych paru miliardów uczestników.
Rynek dłużny jest równie trudny, mimo, że dotyczy już „tylko” największych instytucji finansowych i rządów. Uwierzcie mi, że największe banki potrafią zatrudnić kogo trzeba i mają niesamowitą ekspertyzę we wszystkim, co dotyczy obligacji – gospodarce, polityce, makroekonomii; tutaj szanse już są dużo większe, ale wyłącznie dla analityków z „łbami jak stodoła” zaangażowanych 7/24 i z dostępem do informacji. Wiem, co mówię, zajmuję się również długiem, na palcach mogę policzyć ludzi, którzy potrafią zarobić na ruchach krzywej. Jeśli nie wierzycie, sprawdźcie zachowanie funduszy dłużnych vs ogólnodostępny indeks Treasury BondSpot – niemal żaden z funduszy obligacji skarbowych nie może dosięgnąć czy przebić tego indeksu.
W co więc inwestować? – spytacie, jak wielu moich kolegów. Moja rada: nie inwestujcie. Dlaczego? Spytacie. Przecież to rośnie. A Janek zarobił na szitkojnie. Ile chcecie stracić ? – grzecznie spytam. Nic, oczywiście, chcemy tylko zarobić. Jeśli nie macie pieniędzy, które chcecie wrzucić do kominka, nie macie paru lat na naukę i nie możecie na to poświęcić 12h dziennie, nie inwestujcie. Ale, ale – te wszystkie poradniki, jak spędzać 15 minut dziennie i na tym zarobić? Chyba znacie odpowiedź. Jeśli ktoś umie zarabiać na rynku, nie próbuje sprzedać tych głupot. W co więc inwestować: w zawodowca. W człowieka, który zna się na tym, robi to od lat zawodowo i nie będzie zaskoczony, gdy coś się wydarzy gdy będzie zajęty swoją pracą lub na zakupach, a o sprawie dowie się 3 dni później.
Gdzie więc inwestować? Tam, gdzie mniejsza konkurencja. Tam, gdzie nie wszystkim chce się sięgnąć, tam gdzie zdobędziecie informacje i tam gdzie jest ogromny potencjał wzrostu. O tym właśnie będą kolejne wpisy.
(TK)